Señales para Comprar Tu Primera Vivienda
Comprar tu primera vivienda es un paso importante en la vida de cualquier persona. Sin embargo, saber cuándo es el momento adecuado puede ser complicado. En este artículo, exploraremos cinco señales que debes evaluar antes de tomar esta decisión. Te compartiré experiencias y ejemplos concretos para ayudarte a determinar si es el momento indicado para ti.
Una señal clara de que puedes comprar una vivienda es tener una situación financiera estable. Esto significa que tienes un empleo seguro y un ingreso constante. Por ejemplo, Juan trabaja como ingeniero desde hace tres años y ha tenido incrementos salariales cada año. Esto le dio la confianza para empezar a buscar su casa propia.
Si te sientes seguro en tu trabajo, es un buen momento para considerar la compra.
Ana había estado trabajando como profesora durante cinco años cuando decidió que era hora de comprar. Su salario le permitía cubrir sus gastos y aún ahorrar. Al principio, dudaba, pero después de analizar sus finanzas se dio cuenta de que tenía la estabilidad necesaria.
Es fundamental que tus gastos no sobrepasen tus ingresos. Considera los gastos fijos como alquiler, servicios y alimentación. Carla, por ejemplo, vivía con sus padres y lograba ahorrar una buena parte de su sueldo cada mes. Esto le permitió darse cuenta de que podía manejar una hipoteca sin problemas.
Revisa tu presupuesto mensual y asegúrate de que puedas cubrir los nuevos gastos asociados con ser propietario.
Luis vivía solo y pagaba un alquiler alto. Al evaluar sus gastos, se dio cuenta de que comprar una casa podría resultar más económico a largo plazo. Hizo cuentas y determinó que podía asumir la hipoteca con comodidad.
Antes de decidirte, investiga sobre el mercado inmobiliario en tu área. Conocer los precios actuales te ayudará a tomar decisiones informadas. Marta pasó meses visitando casas y asistiendo a ferias inmobiliarias antes de sentirse lista para comprar. Su conocimiento del mercado le dio confianza al negociar.
Infórmate sobre las tendencias del mercado en tu zona para hacer una compra inteligente.
Javier dedicó tiempo a leer sobre las zonas en las que quería comprar. Visitó varias propiedades y comparó precios. Esto le permitió encontrar una casa en una buena ubicación a un precio razonable.
Ahorra al menos el 20% del precio de la vivienda como pago inicial. Esto te ayudará a evitar pagar un seguro hipotecario privado (PMI). Por ejemplo, Sofía trabajó duro durante varios años y logró reunir suficiente dinero para el pago inicial de su primer hogar.
Asegúrate de tener suficiente ahorro antes de dar el paso hacia la compra.
Carlos tuvo que ajustar su estilo de vida durante dos años para ahorrar lo necesario. Aunque fue difícil, finalmente pudo realizar el pago inicial sin comprometer su estabilidad financiera futura.
La compra de una casa es un compromiso a largo plazo. Pregúntate si estás listo para establecer raíces en un lugar específico. Patricia siempre había vivido en diferentes ciudades por trabajo, pero decidió que estaba lista para comprar en su ciudad actual donde había formado fuertes lazos personales.
No subestimes la importancia del compromiso personal al considerar la compra.
Fernando pasaba mucho tiempo reflexionando sobre su futuro antes de decidirse a comprar su casa. Finalmente, sintió que era el momento adecuado y se comprometió a vivir allí por muchos años.
Lo ideal es ahorrar al menos un 20% del precio total de la vivienda.
Esto depende de tus circunstancias financieras y planes a largo plazo.
Aparte del pago inicial, considera impuestos, seguros y costos de mantenimiento.
No es fácil, pero algunas opciones están disponibles para quienes tienen poco o ningún crédito.
No hay un "mejor" momento universal; evalúa tu situación personal y el mercado local.
En resumen, evaluar estas cinco señales te ayudará a determinar si es el momento adecuado para comprar tu primera vivienda. Recuerda que cada situación es única y lo importante es hacer un análisis honesto sobre tus finanzas y objetivos personales. Si necesitas más orientación sobre este tema, no dudes en contactarme. Soy Flor Mendez y tengo la experiencia necesaria para guiarte en este proceso tan significativo. ¡Espero escuchar pronto tus inquietudes!
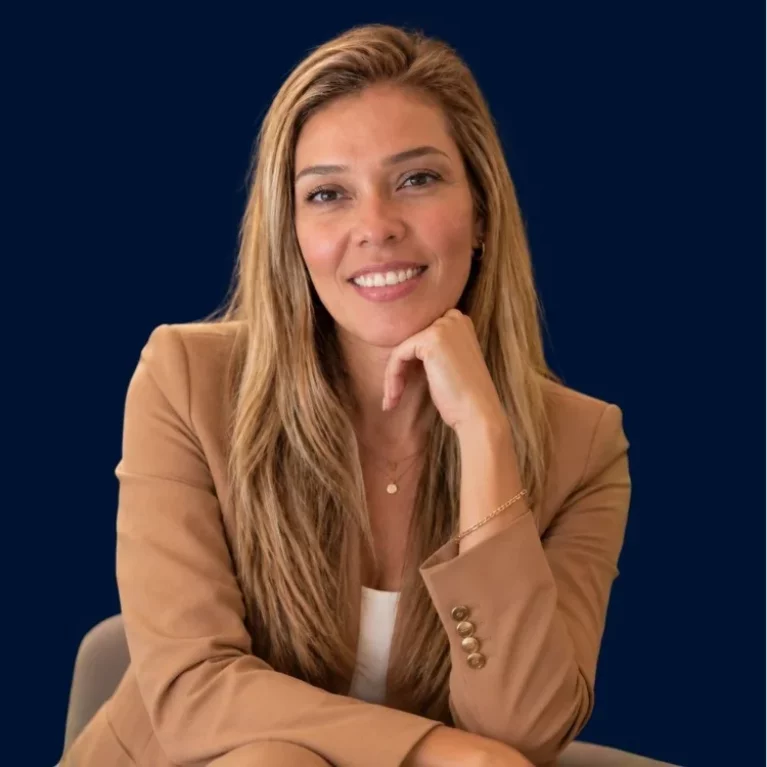
Flor Mendez es asesora inmobiliaria con más de 20 años de experiencia en Miami Beach. Ha ayudado a más de 90 familias a mudarse e invertir con tranquilidad. Especializada en propiedades frente al mar y zonas premium, su enfoque está en proteger la inversión de sus clientes con estrategia, claridad y servicio constante.
Su amplio conocimiento del mercado local, junto con su pasión por el sector inmobiliario, garantizan un servicio excepcional en cada transacción.
Ya sea que busques un condominio de lujo, una casa familiar o una propiedad comercial, Flor está comprometida en hacer que tu experiencia inmobiliaria sea segura, fluida y exitosa.
Financiamiento para Extranjeros en Miami Beach
Este artículo explora las opciones de financiamiento para extranjeros que desean comprar condominios en Miami Beach. Se analizan préstamos convencionales, pagos en efectivo y asociaciones con locales, además de casos de estudio que ilustran cada alternativa.
Documentos esenciales para comprar en Miami Beach
Comprar una propiedad en Miami Beach requiere una preparación adecuada de documentos esenciales. Desde la identificación oficial hasta el comprobante de ingresos, cada papel es crucial para asegurar una transacción fluida. Este artículo detalla los requisitos y ofrece casos reales.
Cómo calcular tu presupuesto para comprar vivienda
Este artículo aborda cómo determinar el presupuesto para comprar tu primera vivienda. Se analizan factores clave como ingresos, ahorros y gastos. Además, se presentan casos prácticos de personas que han vivido este proceso, ofreciendo consejos útiles y respuestas a preguntas frecuentes.